
Avici: Visa с самостоятельным хранением и USDC на смарт-контракте — кому это вообще нужно
 Available in US
Avici — это Visa, к которой привязан не обычный банковский счёт, а смарт-контракт Loan Escrow в блокчейне. Деньги лежат в USDC, карта тратит их в фиате, а в конце каждого дня или двух неизрасходованный остаток можно вернуть обратно в свой кошелёк. По сути это гибрид предоплаченной карты и самостоятельного хранения: пока вы платите, ваши USDC «заперты» в контракте, но ключи остаются у вас. Сразу скажу свою оценку: 5,1 из 10. Это рабочий инструмент, но с узкой географией и не самой прозрачной регуляторной историей, поэтому подходит он не каждому.
Условия по карте актуальны на 29.10.2026.
Вердикт
Avici получил у меня 5,1 балла из 10. Это ниже середины, и вот почему.
| Критерий | Оценка | Почему |
|---|---|---|
| Доступность для русскоязычных | 4 / 10 | Россия, Беларусь, Украина и Турция закрыты; открыто 49 записей, среди них ОАЭ, США, Аргентина, Бразилия; ЕС, Грузии, Армении и Казахстана в списке нет |
| Стоимость | 5 / 10 | Виртуальная Platinum 15 USD за первую, физическая Platinum 50 USD, Signature 30 USD в первый год и 20 USD в год позже; комиссия за транзакцию 0 USD, FX 0% |
| Пополнение | 5 / 10 | Пополнение USDC через смарт-контракт Loan Escrow, других монет официально нет; неофиц.: любые токены через автообмен Relay в сетях EVM L2 или Solana |
| Надёжность и жалобы | 5 / 10 | Avici Inc., Сан-Франциско, партнёр Third National, лицензии не раскрыты; Trustpilot 3.5 из 5 по 5 отзывам, один о блокировке платежа 20 000 EUR |
| Удобство | 9 / 10 | Виртуальная и физическая Visa, Apple Pay и Google Pay, банкомат: Platinum 1 USD + 0,65%, Signature 0 USD |
Кому я бы советовал присмотреться к Avici: русскоязычным жителям ОАЭ и Латинской Америки, у которых уже есть USDC и которые хотят Visa без банка. Кому точно не подойдёт: жителям России, Беларуси, Украины, Турции — они не могут оформить карту по месту жительства. Если вы в ЕС, в Грузии, Армении или Казахстане — Avici для вас тоже недоступен.
Дадут ли вам карту
Здесь начинается главный фильтр. Avici открыт только резидентам определённых стран, и список этот длинный, но с заметными дырами. В него входят 49 записей: Аргентина, Австралия, Бразилия, Колумбия, Гонконг, Япония, Малайзия, Мексика, Сингапур, Таиланд, ОАЭ, ЮАР, США (с оговоркой про поддерживаемые штаты). При этом в списке нет ни одной страны ЕС, нет Грузии, Сербии, Армении и Казахстана.
Одновременно в «запрещённых по месту жительства» значатся Беларусь, материковый Китай, Куба, Индия, Иран, Ирак, Израиль, Мьянма, Непал, Никарагуа, Северная Корея, Россия, Сирия, Турция, Украина, Венесуэла, Вьетнам. Траты по карте запрещены в Кубе, Иране, Северной Корее, России, Сирии, Украине, Венесуэле. То есть даже если карта каким-то образом у вас окажется, терминал в Москве или Минске её не примет.
Что это значит для русскоязычных
Разложу по трём группам, потому что у каждой своя ситуация.
В России. Резидентство в России запрещено. Это правило самого Avici, не санкции — карта просто не выпускается на российские документы. Даже если у вас есть ВНЖ в ОАЭ или США, попытка открыть Avici на эти документы из российской IP-сети может вызвать дополнительные вопросы у Sumsub. Плюс в марте 2022 Visa и Mastercard приостановили работу в России, поэтому любые зарубежные карты в российских терминалах всё равно не работают — но это уже ограничение сети, а не Avici.
В других странах СНГ. Беларусь и Украина тоже в стоп-листе. Армения, Грузия, Казахстан, Кыргызстан, Узбекистан — в списке разрешённых не значатся, проверка по конкретным странам на странице Avici не выводит. Если вы в одной из этих стран, по правилам Avici открыть карту нельзя.
Для граждан России за рубежом. Здесь важный нюанс: правило про гражданство Avici на своих страницах не раскрывает (not stated). Список ограничений построен вокруг страны проживания, а не паспорта. На практике это означает, что гражданин РФ с ВНЖ в Дубае или Аргентине формально подходит под «резидента разрешённой страны», но скрининг Sumsub всё равно может обратить внимание на гражданство. Я не могу это подтвердить или опровергнуть — в официальных документах этого нет.
Ещё один момент, который часто упускают: даже если вы подходите по стране, санкционный скрининг (Sumsub AML, мониторинг и блокчейн-фондов) применяется отдельно. Связь с KYC, страной гражданства и страной проживания проверяется в индивидуальном порядке. То, что страна есть в «зелёном» списке, не гарантирует одобрение.
Как её получить
Маркетинг обещает, что карта готова за 2 минуты через приложение. По факту процесс выглядит так: регистрация по email, затем единая верификация через Sumsub — личные данные, документы, liveness-проверка (фото или короткое видео лица). Сама процедура занимает время: регистрация, верификация через Sumsub, иногда затягивающаяся до суток, если система запрашивает дополнительные документы. Какие именно документы и по каким причинам отказывают, Avici публично не перечисляет (not stated). Бизнес-аккаунты проходят отдельную проверку.
Ваши данные KYC передаются партнёрам карты. Кто эти партнёры и какие у них лицензии, в документах Avici прямо не раскрыто (not stated). Внимательные читатели на сторонних сайтах находили упоминание эмитента Rain, но это неофициальный источник, Avici это не подтверждает. Я бы относился к этому как к слуху до появления подтверждения в самих Terms of Service.
Карта выпускается как Visa с описанием «secured credit-card». Что именно значит «secured» в этой конструкции — в публичных документах не раскрыто, поэтому я бы не путал её с классическими secured credit cards американских банков, где нужен залоговый депозит. Здесь, по сути, залогом служит USDC на смарт-контракте.
Доступны виртуальные карты по категориям: подписки, продукты, путешествия — это даёт возможность держать отдельные «виртуалки» под разные сценарии. Плюс физическая Visa с доставкой. Валюта карты в документах прямо не указана (not stated), но по факту все комиссии и лимиты считаются в USD, и я исхожу из того, что базовая валюта — доллар.
Доставка физической карты: бесплатная стандартная без трека занимает 3–4 недели, приоритетная с треком стоит 50 USD за рубежом (1–2 недели) или 15 USD по США (срок не указан). В какие именно страны Avici отправляет физические карты, официально не раскрыто (not stated). Стоимость замены тоже (not stated).
Сколько она стоит на самом деле: комиссии
Здесь у Avici сильная сторона: «0 USD за транзакцию, 0% FX» — это правда, без скрытых наценок в виде интерчейнджа. Но есть нюансы, которые проявляются при реальном использовании.
| Комиссия или лимит | Platinum | Signature |
|---|---|---|
| Виртуальная, первая | 15 USD | 30 USD (за первый год) |
| Виртуальная, повторные | 10 USD разово | 20 USD/год со второго года |
| Физическая, выпуск | 50 USD | 75 USD + 20 USD/год со второго года |
| Комиссия за транзакцию | 0 USD | 0 USD |
| Конверсия / FX markup | 0% (Visa cross-border 0,4–1% возможен) | 0% (Visa cross-border 0,4–1% возможен) |
| Банкомат | 1 USD + 0,65% | 0 USD |
| Отклонённая транзакция | 0,60 USD | 0 USD |
| Запрос баланса в банкомате | 0,60 USD | 0 USD |
| Лимит на операцию | 1 000 USD | 1 000 USD |
| Дневной лимит | 3 000 USD | 3 000 USD |
| Лимит операций в день | 3 | 3 |
| «Без лимитов по умолчанию» | да, настраивается индивидуально | да, настраивается индивидуально |
Маркетинг Avici делает упор на «No Hidden Fee», «No Gas Fee, No Interchange Fee» — то есть комиссия сети за депозит (gas) и интерчейндж карточной сети на себя берёт Avici. Это правда, но с оговорками: на не-USD операциях Visa сама может добавить 0,4–1% за cross-border — это уже не Avici, а правила сети. Подробные проценты конверсии и точные комиссии за FX в публичных материалах не раскрыты (not stated), но сама наценка Avici на курс — 0%.
Отдельно — лимиты. Avici говорит «No transaction limits», но тут же выставляет жёсткие потолки: 1 000 USD на операцию, 3 000 USD в день, максимум 3 операции в сутки. На практике для ежедневных трат вроде продуктов, кафе и подписок этого достаточно. Для покупки билета на самолёт или оплаты техники — может не хватить. Лимиты можно подвинуть в настройках, но процедура и максимумы в публичных материалах не раскрыты.
Один неофициальный источник (kkinvesting.io, 20 октября 2026) указывает дневной лимит на снятие в банкомате 250 USD максимум и не больше 3 операций — это противоречит официальной цифре 3 000 USD в день. Я не могу подтвердить, какие из цифр актуальны; в спорной ситуации опирайтесь на то, что показывает приложение после одобрения.
Три обычные покупки — какие комиссии сработают
Чтобы абстрактная таблица стала понятнее, пройдусь по реальным сценариям.
Оплата кофе в Стамбуле за 5 USD картой Platinum. Visa конвертирует TRY → USD, Avici списывает 5 USD с вашего баланса. Со стороны Avici комиссия 0, Visa cross-border 0,4–1% — то есть с ваших 5 USD удержат около 5,02–5,05 USD. Для сравнения, в Signature сценарий тот же, только без банкоматной комиссии, если бы вы снимали наличные.
Снятие 200 USD в банкомате в Дубае на Platinum. Avici берёт 1 USD + 0,65%, итого комиссия 2,30 USD. В банкомате может быть своя комиссия владельца банкомата, она не входит в эти 2,30 USD. На Signature — 0 USD, но лимиты те же.
Оплата подписки Netflix 15,99 USD в Apple Pay на Signature. Транзакция в USD, никакой конверсии, никакой комиссии Avici. Visa может применить 0,4–1%, если биллинг Netflix идёт через валюту, отличную от доллара — но обычно Netflix в США списывает в USD, так что 0%.
Как пополнять Avici
Avici работает только с USDC, и это самая необычная часть карты. Деньги попадают на карту не простым переводом, а через смарт-контракт Loan Escrow: вы отправляете USDC на адрес контракта, контракт «замораживает» эту сумму и создаёт на вашем карточном балансе кредит в USD. Каждые 1–2 дня (иногда раз в неделю) Avici списывает с контракта USDC за фактически потраченное.
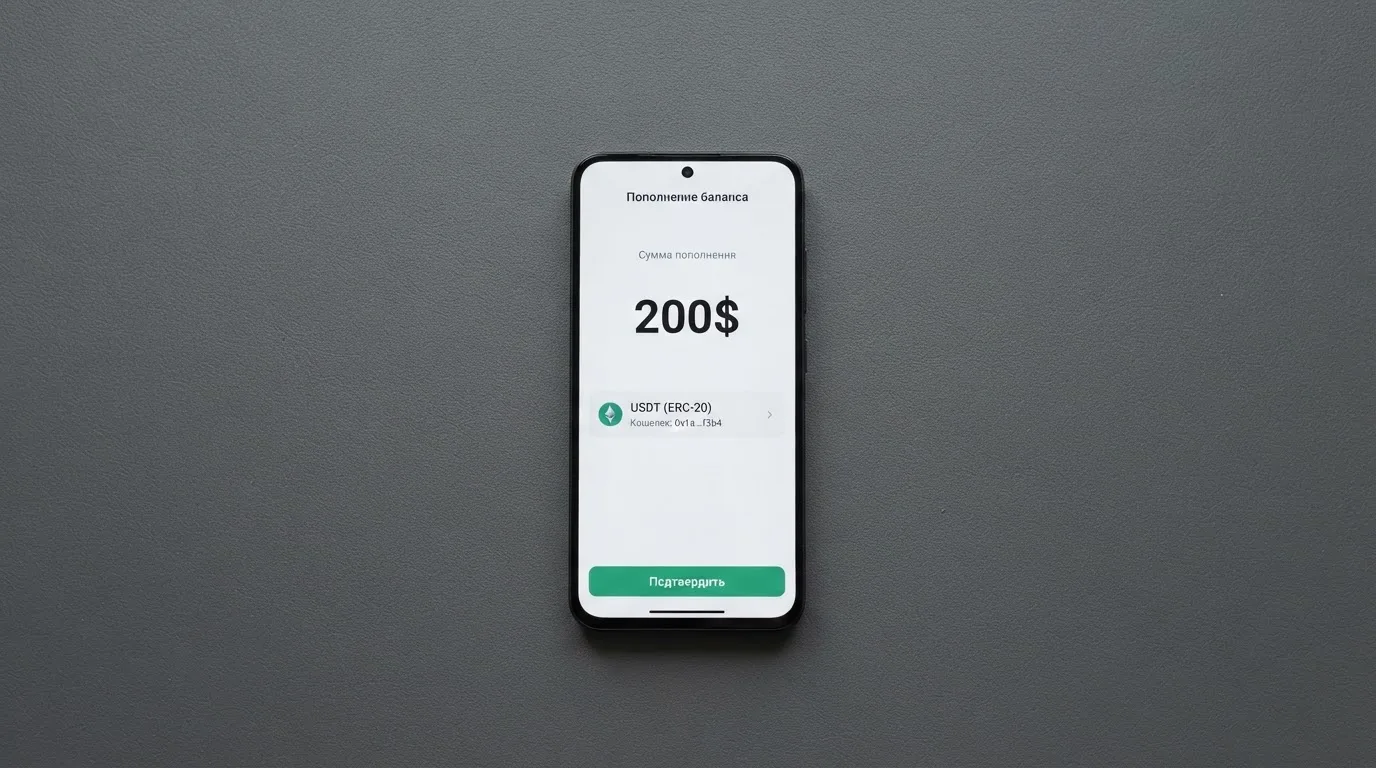
Звучит просто, но на практике есть три вещи, которые нужно знать.
Другие монеты напрямую не поддерживаются. Если в документах Avici и говорит «deposit crypto», то в официальной части это значит USDC. По неофициальной информации (kkinvesting.io, 20 октября 2026) можно завести любой токен через автообмен Relay в сетях EVM L2 или Solana — USDC придёт на контракт сам. Но это неофициальный источник, Avici это не подтверждает, и при проблемах поддержка может сослаться на то, что вы прислали не тот актив.
Самостоятельное хранение. Контракт Loan Escrow устроен так, что ваш кошелёк остаётся его владельцем. То есть пока USDC в контракте, вы можете в любой момент вывести неизрасходованный остаток обратно в свой кошелёк без комиссии. Это редкая для рынка конструкция: обычно предоплаченные карты держат деньги у эмитента, и забрать их обратно можно только через процедуру возврата. Здесь деньги формально ваши всё время. Снять с контракта может и провайдер, но только в размере уже потраченных сумм.
Минимального пополнения официально нет. По неофициальной информации, минимум 1 USD, а зачисление занимает 2–7 минут. Эти цифры с официальной страницей Avici не согласуются, я бы заложил больше времени на первую транзакцию — неизвестно, в какой сети вы отправите USDC, и поддерживает ли её контракт.
Отдельного фиатного пополнения Avici не описывает (not stated). То есть путь только один: купить USDC где-то ещё и отправить их в Loan Escrow.
Как платить каждый день
Avici старается быть похожим на обычную банковскую карту, и в ежедневных сценариях это в основном получается. Виртуальная карта поддерживает Apple Pay и Google Pay — то есть для оплаты в терминале достаточно поднести телефон. Физическая карта работает как обычная Visa с PIN-кодом. Платёжное приложение поддерживает passkeys — это современная замена паролям, основанная на биометрии устройства.
В приложении можно заморозить карту временно (freeze), отменить совсем, поставить индивидуальные лимиты на каждую карту, скрыть или показать данные карты. Это стандартный набор для финтех-приложения 2026 года.
Из бонусов Avici упоминает airline miles, страховку аренды авто, ресторанные и туристические привилегии, защиту поездок, и что-то под названием «Avenue to TradeFI rewards». Кэшбэк в процентах не указан (not stated). На практике Avici не позиционируется как cashback-карта — это скорее набор статусных привилегий Visa, без конкретных цифр возврата.
Что Avici в документах не раскрывает: список заблокированных MCC (merchant category code). По неофициальной информации, под блокировку попадают азартные игры, запрещённые вещества и финансовые учреждения (последним нужно дополнительное согласование). Это типичный набор для криптокарт, но на 100% подтвердить я не могу.
Что делать, если платёж не прошёл. Маркетинг говорит «card ready in 2 minutes», но если платёж отклонён — это уже отдельный квест. В документах прямо описана только одна ситуация: вы оплатили выпуск карты, но не прошли или не завершили верификацию — тогда поддержка в приложении вернёт деньги. Процедура chargeback и спорных платежей нигде не описана (not stated), и на странице безопасности об этом тоже ни слова. Это значит, что при реальном споре у вас, скорее всего, не будет готового сценария — придётся писать в поддержку и надеяться на ответ.
Где взять приложение, на каких платформах оно работает, и какие у него оценки в сторах — Avici не раскрывает (not stated). На главной странице ссылка «Download App» идёт через короткий линк, и без перехода нельзя понять, идёт речь об iOS, Android или чём-то ещё.
Что может пойти не так
Avici — это молодой проект, и публичных данных о нём мало. Это и есть главный риск.
Юридическая прозрачность. Юрлицо — Avici Inc., адрес 300 4th St, San Francisco, CA 94107. В документах упоминается партнёр Third National — он назван стороной структуры контракта Loan, но не его контролёром, и роль его не разъяснена. Полные данные об эмитенте карты, BIN-спонсоре и лицензиях Avici в открытом доступе не раскрывает (not stated). Это значит, что у вас нет простого способа проверить, кто именно выпускает Visa и под какой регуляторной юрисдикцией.
Реальные жалобы. На Trustpilot у Avici 3,5 из 5 по пяти отзывам — это очень маленькая выборка, на которую нельзя полагаться статистически. Один из отзывов, от 31 марта 2026, описывает ситуацию: пользователь бизнес-аккаунта получил входящий платёж 20 000 EUR, деньги зачислили, потом заблокировали, аккаунт ограничили, поддержка молчала, возврата не было. Второй отзыв, январский 2026 года, про повторяющуюся ошибку входа на этапе email-аутентификатора. Оба отзыва — единичные случаи, но они рисуют картину: при проблемах с доступом или при крупных суммах реакция поддержки может быть медленной. У меня нет данных, чтобы оценить, насколько это системная проблема.
Безопасность. Документы подчёркивают, что ни Third National, ни Avici, ни Visa не контролируют смарт-контракт. Это плюс — в теории ваши деньги защищены самостоятельным хранением. Но это же и риск: если вы потеряете ключи от кошелька, вы потеряете и USDC на контракте, потому что без ключа вывести средства не сможете. Восстановление через поддержку Avici, по логике конструкции, невозможно — у них нет доступа к контракту. 2FA и страховка депозитов в публичных материалах не упоминаются (not stated), passkeys упоминаются только на главной.
Саппорт. Каналы поддержки, часы работы, языки — Avici в документах не раскрывает (not stated). На страницах встречается только «in-app support» для случая с возвратом при непрошедшей верификации. Это значит, что если у вас проблема вне приложения, вы, скорее всего, не найдёте email поддержки в открытом доступе.
Санкционный и регуляторный фон. Visa и Mastercard ушли из России в марте 2022. С тех пор любые карты, выпущенные иностранными банками, в российских терминалах не работают. Это ограничение сети, не Avici, и оно влияет на любую зарубежную карту. Отдельно Sumsub проводит AML-мониторинг и пользователей, и блокчейн-фондов. То есть происхождение ваших USDC имеет значение: если они пришли с адреса, который когда-то проходил через санкционный сервис, у вас могут быть проблемы. Avici прямо об этом не пишет, но это стандартная часть KYC-процедур.
Юридические риски конструкции. Card-as-a-service конструкция с самостоятельным хранением — новая для большинства юрисдикций. Если в ЕС это ляжет в рамки MiCA (см. ниже), то в США, Латинской Америке, Азии — правовое поле пока не устоялось. Это не риск потери денег сегодня, но риск изменения правил завтра.
Что взять вместо Avici
Если Avici вам не подходит по стране, лимитам или регуляторным вопросам, есть три альтернативы, которые чаще всего оказываются в одном списке.
Bitget
Bitget Card — карта от крупной биржи. Доступна в 50+ странах, включая ЕС, Великобританию, Аргентину, Бразилию, Японию, Сингапур, ЮАР, Пакистан, Бангладеш; Россия в списке не указана. Виртуальная карта доступна почти везде, физическая — в Сингапур, Южной Корее, Японии, Вьетнаме, Малайзии, Тайване, Австралии, Таиланде, на Филиппинах. Сети Visa или Mastercard в зависимости от региона.
Главное преимущество Bitget — кэшбэк Assetback: 2% базово, до 3% после порога ежемесячных трат, выплата в BTC, золоте, американских акциях или USDC. Без ежегодной и ежемесячной платы, без наценки на обмен. Пополнение в USDT, USDC, ETH, SOL.
Когда выбирать Bitget: если вам важна программа лояльности и вы в одной из разрешённых стран.
Trustee
Trustee — это российский проект, поэтому по умолчанию часто появляется в обзорах криптокарт для русскоязычной аудитории. Карта выпускается в Великобритании, описана как «Worldwide Crypto Card», но полный список стран на страницах не раскрыт. Виртуальная карта доступна для заказа, физическая — нет. Виртуальная стоит 10,00 USD. Заявлено «0% fees on transactions» и автоматическая конверсия при не-USD платежах, конкретная наценка на FX не указана.
Пополнение — USDC или USDT через кошелёк Trustee Plus, сеть не указана. Кэшбэк не описан.
Когда выбирать Trustee: если вы в РФ или СНГ и ищете карту с российской командой, но учтите, что в самих терминалах России Trustee всё равно работать не будет — карта зарубежная.
MetaMask Card
MetaMask Card — это Mastercard от MetaMask, эмитент Monovate, провайдер Crypto Life. Доступна в 45 странах (Андорра, Аргентина, Бразилия, Канада, Мексика, Германия, Франция, Испания, Уругвай и так далее), в остальных странах — лист ожидания. Подтверждение резидентства требуется, гражданство не проверяется. Регистрация из США и Великобритании временно приостановлена.
Виртуальная карта бесплатна, без годовой и ежемесячной платы. Металлическая — 199 USD в год. Кэшбэк в mUSD: 1% на виртуальной, 3% на металлической (но с оговоркой: 3% действует только до первых 10 000 USD трат, потом 1%). Плюс бонус $FLY через приложение Blackbird (5х на виртуальной, 7х на металлической). Пополнение идёт напрямую из подключённого кошелька — поддерживаются mUSD, wETH, EURe, GBPe, USDC, USDT в сетях Linea, Base, Monad, Solana.
Когда выбирать MetaMask Card: если вы уже живёте в экосистеме MetaMask и хотите тратить крипту напрямую из своего кошелька без предварительного пополнения.
Кому я бы посоветовал Avici
Если вы после прочтения всё ещё сомневаетесь — вот конкретный профиль того, кому Avici действительно подойдёт, и того, кому лучше искать дальше.
Avici — ваш выбор, если:
- Вы резидент ОАЭ, Аргентины, Бразилии, Мексики, США (поддерживаемые штаты) и в вашей стране нет других подходящих криптокарт.
- У вас уже есть USDC и вы привыкли к самостоятельному хранению.
- Вам нужна Visa, которая не привязана к банковскому счёту, и вы готовы мириться с лимитом 3 000 USD в день и 3 операциями.
- Вам важна возможность вывести деньги обратно в свой кошелёк в любой момент, а не держать их у эмитента.
Avici не для вас, если:
- Вы в России, Беларуси, Украине, Турции или в одной из «запрещённых по месту жительства» стран.
- Вы в ЕС, Грузии, Армении или Казахстане — в списке разрешённых этих стран нет.
- Вам нужны большие лимиты (билеты, техника, оплата услуг на крупные суммы) — у Avici жёсткий потолок в 3 000 USD в день.
- Вам важен кэшбэк — у Avici его фактически нет.
- Вы не готовы к рискам, связанным с молодой компанией, нераскрытыми лицензиями и небольшим количеством публичных отзывов.
- Вам нужна понятная процедура chargeback и спора по платежу — в документах её нет.
Резюмируя: 5,1 из 10. Это рабочий, но нишевый инструмент, и подходит он только под очень конкретный профиль пользователя.
Часто задаваемые вопросы
Что такое Avici простыми словами?
Avici — это Visa-карта, к которой привязан не банковский счёт, а смарт-контракт Loan Escrow в блокчейне. Вы заводите USDC, они «запираются» в контракте, карта тратит их в фиате, а остаток можно вернуть в свой кошелёк.
Avici какой страны компания?
Avici Inc. зарегистрирована в Сан-Франциско, США, по адресу 300 4th St, San Francisco, CA 94107. В документах упоминается партнёр Third National, роль которого подробно не раскрыта.
Работает ли Avici в России?
Нет. Россия входит в список стран, запрещённых по месту жительства, и одновременно в список стран, запрещённых для трат по карте. Даже если карта у вас уже есть, в российском терминале она не пройдёт — это ограничение сети Visa, а не Avici.
Как открыть карту Avici?
Скачайте приложение, зарегистрируйтесь по email, пройдите единую верификацию через Sumsub (документы, liveness-проверка). После одобрения выпускается виртуальная карта, физическая — по запросу.
Как пополнить Avici?
Переведите USDC на адрес смарт-контракта Loan Escrow, который появится в приложении. Контракт «заморозит» USDC и создаст кредит в USD на карточном балансе. Другие монеты официально не поддерживаются, по неофициальной информации — любые токены через автообмен Relay в сетях EVM L2 или Solana.
Как вывести деньги с Avici на карту?
Прямого вывода на другую карту нет. Вывести деньги можно в свой кошелёк — USDC с Loan Escrow возвращаются к вам после вычета потраченного. Комиссия за вывод в кошелёк — 0 USD.
Сколько стоит Avici?
Виртуальная Platinum — 15 USD за первую, физическая Platinum — 50 USD. Виртуальная Signature — 30 USD за первый год и 20 USD/год со второго, физическая Signature — 75 USD плюс 20 USD/год со второго. За транзакцию — 0 USD, за FX — 0%, плюс возможна комиссия Visa за cross-border 0,4–1%.
Можно ли доверять Avici?
Юрлицо — Avici Inc. в Сан-Франциско, в документах упоминается партнёр Third National. Полные данные об эмитенте, BIN-спонсоре и лицензиях не раскрыты. На Trustpilot 3,5 из 5 по 5 отзывам, в том числе о блокировке 20 000 EUR на бизнес-аккаунте. Образец маленький, выводов о надёжности недостаточно.
Почему Avici не работает — платёж отклонён?
Частые причины — превышение дневного лимита (3 000 USD или 3 операции), терминал в стране из стоп-листа (Россия, Куба, Иран и так далее), заблокированный MCC (азартные игры, финорганизации), или срабатывание 3-D Secure. Документации по процедуре chargeback у Avici нет — придётся писать в поддержку через приложение.
Как удалить аккаунт Avici?
В публичных материалах процедура удаления аккаунта не описана. Стандартный путь в таких случаях — написать в поддержку через приложение и запросить удаление. Деньги на балансе перед удалением нужно вывести на свой кошелёк.
Кошельковые карты для россиян – Криптокарта для россиян
Content created by the «Криптокарта для россиян» team